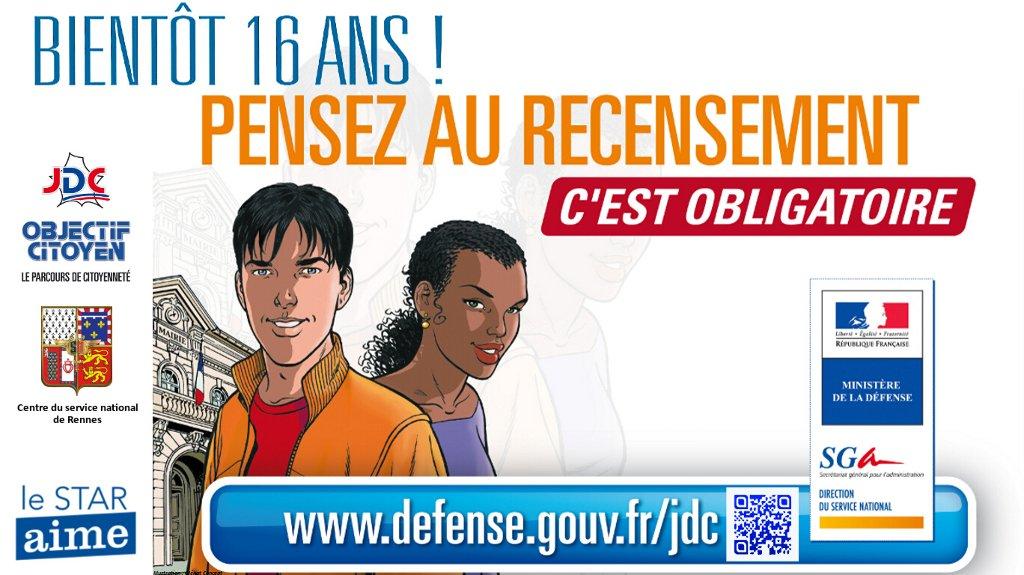
Recensement citoyen obligatoire

Recensement citoyen obligatoire - Vérines

Tout français âgé de 16 ans doit spontanément se faire recenser auprès de sa Mairie (ou auprès de son Consulat, lorsqu’il réside à l’étranger) en vue de participer à la Journée Défense et Citoyenneté (JDC). Tous les jeunes français, garçons et filles, sont concernés.

Cette formalité est obligatoire pour avoir le droit de se présenter aux concours et examens publics (Baccalauréat, permis de conduire, etc…).

Procédure

Le jeune mineur (16 à 18 ans) peut effectuer seul cette démarche ou se faire représenter par ses parents.

Si vous avez oublié de vous faire recenser à 16 ans, il est toujours possible de le faire mais le jeune majeur doit effectuer seul cette démarche.

Quand se faire recenser ?

  • Les jeunes français doivent se faire recenser entre la date de leur 16 ème anniversaire et les 3 mois suivants
  • Les jeunes devenus français entre 16 et 25 ans effectueront cette formalité dans le mois qui suit la date d’acquisition de la nationalité française
  • Les jeunes gens qui acquiert automatiquement la nationalité française à 18 ans et/ou disposent de la capacité de décliner la nationalité française pourront effectuer leur recensement jusqu’à l’âge de 19 ans.

Une régularisation du recensement est possible jusqu’à l’âge de 25 ans.

Que faut-il déclarer ?

  • Le nom de famille (accompagné du nom d’usage, le cas échéant), le(s) prénom(s), la date et le lieu de naissance du jeune recensé et de ses parents
  • L’adresse du domicile
  • La situation familiale, scolaire et/ou professionnelle

Où se faire recenser?

En Mairie, sans rendez-vous, avec les pièces à fournir.

L’attestation de recensement

À la suite du recensement, la mairie délivre une attestation de recensement. La présentation de cette attestation sera obligatoire jusqu’à 25 ans pour :

  • Participer à la « Journée défense et citoyenneté »
  • S’inscrire aux concours et examens d’État (baccalauréat ou permis de conduire par exemple)

Sans attestation de recensement (ou sans certificat de participation à la JDC), ces démarches ne seront pas possibles jusqu’à 25 ans.

Listes des pièces à fournir

  • Une pièce d’identité : carte nationale d’identité, passeport ou tout autre document justifiant de la nationalité française
  • Un livret de famille (ou à défaut une copie de l’acte de naissance)

Changement d’adresse ou de situation

Le recensement permet à l’administration d’inviter le jeune usager à participer à la Journée Défense et Citoyenneté.

Lorsque le recensement a été effectué à 16 ans, il facilite l’inscription d’office sur les listes électorales à 18 ans.

Après le recensement, il est donc nécessaire d’informer les autorités militaires de tout déménagement et changement de situation (familiale ou professionnelle) en utilisant le formulaire proposé par le Ministère de la Défense.

Téléchargez le formulaire de changement d’adresse. Ce formulaire devra être adressé au Centre du service national dont vous dépendez.

Les coordonnées des centres du service national

Les coordonnées du site internet de l’administration française

Le site du ministère de la défense
Question-réponse

Impôt sur le revenu - Comment sont imposés les revenus d'un contrat d'assurance-vie ?

Vérifié le 01/01/2025 - Direction de l'information légale et administrative (Premier ministre)

Si vous possédez un contrat d’assurance-vie, vous êtes imposé uniquement si vous effectuez un rachat (qu'il soit total ou partiel). Les gains que vous avez réalisés sont imposés selon la durée de détention de votre contrat. Toutefois, des exonérations sont prévues dans certains cas. Nous vous indiquons les informations à connaître.

  • L'imposition dépend de l'âge de votre contrat.

    • Les intérêts de vos contrats d'assurance-vie sont imposés en 2 temps.

      1. Lors de leur versement, ils sont soumis à un prélèvement forfaitaire non libératoire de 12,8 % (sauf si vous demandez à en être dispensé compte tenu de votre revenu fiscal de référence).

      2. Les intérêts sont inscrits sur votre déclaration de revenus pour être imposés selon l'un des moyens suivants :

      L'excédent éventuel vous est restitué.

    • Les intérêts de vos contrats d'assurance-vie sont imposés en 3 temps.

      1. Les gains sont soumis lors de leur versement à un prélèvement forfaitaire non libératoire de 7,5 % (sauf si vous demandez à en être dispensé compte tenu de votre revenu fiscal de référence).

      2. Vous devez déclarer ces gains sur votre déclaration de revenus après déduction de l'abattement suivant :

      • 4 600 € pour un célibataire
      • 9 200 € pour un couple.

       Attention :

      L'abattement est accordé pour l'ensemble des contrats d'assurance-vie détenus par un même contribuable.

      3. Les intérêts sont imposés aux taux forfaitaires suivants :

      • 7,5 % pour les intérêts correspondant aux primes n'excédant pas 150 000 €
      • 12,8 % pour les intérêts correspondant aux primes excédant 150 000 €.

      Toutefois, vous pouvez être imposé au barème progressif de l'impôt sur le revenu si vous choisissez cette option lors du dépôt de votre déclaration de revenus

      L'excédent éventuel vous est restitué.

  • L'imposition dépend de l'âge du contrat.

    • Les intérêts de vos contrats d'assurance-vie de moins de 8 ans peuvent être imposés de l'une des 2 manières suivantes :

      • Soit, au moment de leur versement, au prélèvement forfaitaire libératoire de 15 %, si vous choisissez cette option globale au moment du versement
      • Soit, au moment du traitement de votre déclaration de revenus, au barème progressif de l'impôt sur le revenu, si vous n'avez pas opté pour le taux forfaitaire lors du versement des intérêts.
    • Les intérêts de vos contrats d'assurance-vie de plus de 8 ans peuvent être imposés de l'une des 2 manières suivantes :

      • Soit, au moment de leur versement, au prélèvement forfaitaire libératoire de 7,5 %, si vous choisissez cette option au moment du versement
      • Soit, au moment du traitement de votre déclaration de revenus, au barème progressif de l'impôt sur le revenu, si vous n'avez pas opté pour le taux forfaitaire lors du versement des intérêts.

      Vous bénéficiez d'un abattement sur ces gains, dont le montant est le suivant :

      • 4 600 € pour un célibataire
      • 9 200 € pour un couple.

       Attention :

      L'abattement est accordé pour l'ensemble des contrats d'assurance-vie détenus par un même contribuable.

Les intérêts récupérés peuvent être exonérés d'impôt dans certains cas.

Cela dépend du motif pour lequel vous demandez le rachat ou le dénouement du contrat :

  • Les intérêts d'une assurance-vie sont exonérés d'impôt sur le revenu si le dénouement du contrat résulte d'un licenciement.

    Le licenciement est retenu si vous êtes l'une des personnes suivantes :

    • Celui qui a souscrit le contrat
    • Époux ou partenaire de Pacs du souscripteur.

     Attention :

    L'exonération ne s'applique pas en cas de rupture conventionnelle ou de fin d'un contrat à durée déterminée.

    L'exonération s'applique si le rachat ou le dénouement du contrat intervient avant la fin de l'année qui suit celle du licenciement.

  • Les intérêts d'une assurance-vie sont exonérés d'impôt sur le revenu si le dénouement du contrat résulte de la mise à la retraite anticipée.

    La mise à la retraite anticipée est retenue si vous êtes l'une des personnes suivantes :

    • Celui qui a souscrit le contrat
    • Époux ou partenaire de Pacs du souscripteur.

    L'exonération s'applique si le rachat ou le dénouement du contrat intervient avant la fin de l'année qui suit celle de la mise à la retraite anticipée.

  • Les intérêts d'une assurance-vie sont exonérés d'impôt sur le revenu si le dénouement du contrat résulte de la reconnaissance d'invalidité (2e ou 3e catégorie).

    L'invalidité est retenue si vous êtes l'une des personnes suivantes :

    • Celui qui a souscrit le contrat
    • Époux ou partenaire de Pacs du souscripteur.

    L'exonération s'applique si le rachat ou le dénouement du contrat intervient avant la fin de l'année qui suit celle de la reconnaissance d'invalidité.

  • Les intérêts d'une assurance-vie sont exonérés d'impôt sur le revenu si le dénouement du contrat résulte de la liquidation judiciaire.

    La liquidation est retenue si vous êtes l'une des personnes suivantes :

    • Celui qui a souscrit le contrat
    • Époux ou partenaire de Pacs du souscripteur.

    L'exonération s'applique si le rachat ou le dénouement du contrat intervient avant la fin de l'année qui suit celle de la liquidation judiciaire.

Pour faire votre déclaration de revenus, vous pouvez consulter les documents suivants :

Si un montant pré-rempli est inexact, vous devez le corriger ou le compléter.

Si vous possédez un contrat d’assurance-vie, vous êtes imposé uniquement si vous effectuez un rachat (qu'il soit total ou partiel).

L'imposition varie selon les éléments suivants :

  • Date de souscription du contrat
  • Date de versement de la prime.

L'imposition dépend de la date de souscription du contrat.

  • L'imposition dépend de la date de versement des primes.

    • Les intérêts perçus en 2025 sont imposés au taux de 7,5 % s'ils résultent de primes versées depuis le 1er janvier 1998.

      Les intérêts sont imposés après déduction de l'abattement suivant :

      • 4 600 € pour un célibataire
      • 9 200 € pour un couple.

      L'abattement est accordé pour l'ensemble des contrats d'assurance-vie détenus par un même contribuable.

        À savoir

      Les intérêts d'une assurance-vie sont exonérés d'impôt sur le revenu si le rachat résulte (pour vous ou votre conjoint marié ou pacsé) de l'une des raisons suivantes :

      • Licenciement
      • Mise à la retraite
      • Invalidité
      • Liquidation.
    • Les intérêts perçus en 2025 sont exonérés d'impôt sur le revenu, sous certaines conditions, uniquement s'ils résultent de primes versées avant le 1er janvier 1998.

  • L'imposition dépend de la date de versement des primes.

    • Les intérêts perçus en 2025 sont imposés au taux de 7,5 % s'ils résultent de primes versées depuis le 10 octobre 2019.

      Les intérêts sont imposés après déduction de l'abattement suivant :

      • 4 600 € pour un célibataire
      • 9 200 € pour un couple.

      L'abattement est accordé pour l'ensemble des contrats d'assurance-vie détenus par un même contribuable.

        À savoir

      Les intérêts d'une assurance-vie sont exonérés d'impôt sur le revenu si le rachat résulte (pour vous ou votre conjoint marié ou pacsé) de l'une des raisons suivantes :

      • Licenciement
      • Mise à la retraite
      • Invalidité
      • Liquidation.
    • Les intérêts perçus en 2025 des contrats souscrits avant le 1er janvier 1983 sont exonérés d'impôt sur le revenu uniquement s'ils résultent de primes versées avant le 10 octobre 2019.

Pour faire votre déclaration de revenus, vous pouvez consulter les documents suivants :

Si un montant pré-rempli est inexact, vous devez le corriger ou le compléter.

Les gains réalisés par votre assurance vie sont imposés selon des règles propres à ce placement.

  À savoir

Les gains tirés d'un contrat d'assurance-vie sont toujours soumis aux prélèvements sociaux (CSG, CRDS) au taux de 17,2 %.

L'imposition dépend de date de souscription de votre contrat : avant ou depuis le 26 septembre 1997.

Questions ? Réponses !

Pour en savoir plus

Haut de page