
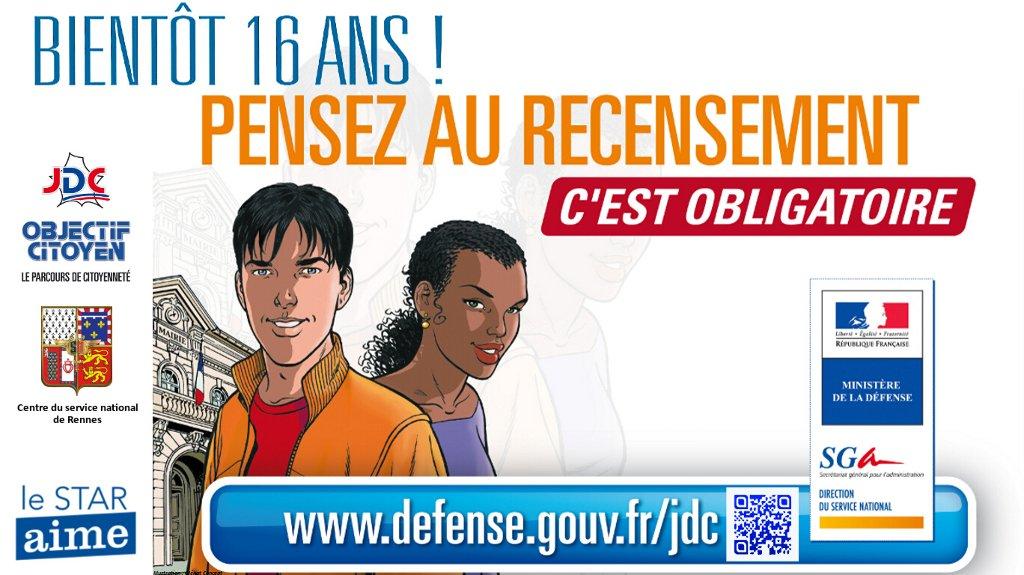
Tout français âgé de 16 ans doit spontanément se faire recenser auprès de sa Mairie (ou auprès de son Consulat, lorsqu’il réside à l’étranger) en vue de participer à la Journée Défense et Citoyenneté (JDC). Tous les jeunes français, garçons et filles, sont concernés.
Cette formalité est obligatoire pour avoir le droit de se présenter aux concours et examens publics (Baccalauréat, permis de conduire, etc…).
Procédure
Le jeune mineur (16 à 18 ans) peut effectuer seul cette démarche ou se faire représenter par ses parents.
Si vous avez oublié de vous faire recenser à 16 ans, il est toujours possible de le faire mais le jeune majeur doit effectuer seul cette démarche.
Quand se faire recenser ?
- Les jeunes français doivent se faire recenser entre la date de leur 16 ème anniversaire et les 3 mois suivants
- Les jeunes devenus français entre 16 et 25 ans effectueront cette formalité dans le mois qui suit la date d’acquisition de la nationalité française
- Les jeunes gens qui acquiert automatiquement la nationalité française à 18 ans et/ou disposent de la capacité de décliner la nationalité française pourront effectuer leur recensement jusqu’à l’âge de 19 ans.
Une régularisation du recensement est possible jusqu’à l’âge de 25 ans.
Que faut-il déclarer ?
- Le nom de famille (accompagné du nom d’usage, le cas échéant), le(s) prénom(s), la date et le lieu de naissance du jeune recensé et de ses parents
- L’adresse du domicile
- La situation familiale, scolaire et/ou professionnelle
Où se faire recenser?
En Mairie, sans rendez-vous, avec les pièces à fournir.
L’attestation de recensement
À la suite du recensement, la mairie délivre une attestation de recensement. La présentation de cette attestation sera obligatoire jusqu’à 25 ans pour :
- Participer à la « Journée défense et citoyenneté »
- S’inscrire aux concours et examens d’État (baccalauréat ou permis de conduire par exemple)
Sans attestation de recensement (ou sans certificat de participation à la JDC), ces démarches ne seront pas possibles jusqu’à 25 ans.
Listes des pièces à fournir
- Une pièce d’identité : carte nationale d’identité, passeport ou tout autre document justifiant de la nationalité française
- Un livret de famille (ou à défaut une copie de l’acte de naissance)
Changement d’adresse ou de situation
Le recensement permet à l’administration d’inviter le jeune usager à participer à la Journée Défense et Citoyenneté.
Lorsque le recensement a été effectué à 16 ans, il facilite l’inscription d’office sur les listes électorales à 18 ans.
Après le recensement, il est donc nécessaire d’informer les autorités militaires de tout déménagement et changement de situation (familiale ou professionnelle) en utilisant le formulaire proposé par le Ministère de la Défense.
Téléchargez le formulaire de changement d’adresse. Ce formulaire devra être adressé au Centre du service national dont vous dépendez.
Les coordonnées des centres du service national
Les coordonnées du site internet de l’administration française
Le site du ministère de la défense
Question-réponse
Quel est le barème de l'impôt sur le revenu ?
Vérifié le 16/02/2025 - Direction de l'information légale et administrative (Premier ministre)
Le barème sert au calcul de votre impôt.
Il est progressif.
Il comporte plusieurs tranches de revenu, qui correspondent chacune à un taux d'imposition différent, qui varie de 0 % à 45 %.
Pour appliquer le barème de l'impôt à votre revenu imposable, il faut tenir compte du quotient familial, c'est-à-dire de votre nombre de parts, qui dépend de votre situation et du nombre de personnes dans votre foyer fiscal.
À noter
Le barème de l'impôt est fixé chaque année. Par exemple, le barème de 2025 (applicable aux revenus de 2024) est fixé par la loi de finances pour 2025.
Tranches de revenus | Taux d'imposition de la tranche de revenu |
Jusqu'à 11 497 € | 0 % |
De 11 498 € à 29 315 € | 11 % |
De 29 316 € à 83 823 € | 30 % |
De 83 824 € à 180 294 € | 41 % |
Plus de 180 294 € | 45 % |
Le taux marginal d’imposition (TMI) est le taux d’imposition qui s’applique à la tranche la plus élevée de vos revenus.
Le taux moyen d’imposition est le taux moyen auquel vos revenus sont taxés. Il vous indique la part que représente votre impôt dans vos revenus.
À noter
L'avantage fiscal lié aux enfants est limité. C'est le plafonnement du quotient familial.
Nous vous présentons quelques exemples de calcul :
-
Un célibataire (foyer d'une seule part) dont le revenu net imposable est de 30 000 €, sans aucune réduction ni déduction.
Son quotient familial est de 30 000 €.
Pour le calcul de son impôt :
- Jusqu'à 11 497 € : 0 %
- De 11 498 € à 29 315 € : (29 315 € - 11 497 €) × 11 % = 17 818 € × 11 % = 1 959,98 €
- De 29 316 € à 30 000 € : (30 000 € - 29 315 €) x 30 % = 685 € × 30 % = 205,50 €.
Son impôt brut est de : 0 € + 1 959,98 € + 205,50 € = 2 165,48 €.
Le taux marginal d'imposition (TMI) de ce contribuable est de 30 %, car son quotient familial le situe dans cette tranche. Mais tous ses revenus ne sont pas imposés à 30 %.
-
-
Un couple marié ou pacsé sans enfant (foyer de 2 parts) ayant perçu un revenu net imposable de 60 000 €.
Son quotient familial est de 60 000 € : 2 = 30 000 €.
Pour le calcul de son impôt :
- Jusqu'à 11 497 € : 0 %
- De 11 498 € à 29 315 € : (29 315 € - 11 497 €) × 11 % = 17 818 € × 11 % = 1 959,98 €
- De 29 316 € à 30 000 € : (30 000 € - 29 315 €) x 30 % = 685 € × 30 % = 205,50 €.
L'impôt brut de chaque membre du couple est de : 0 € + 1 959,98 € + 205,50 € = 2 165,48 €.
Cet impôt doit être multiplié par le nombre de parts du foyer fiscal. Dans cet exemple, il sera multiplié par 2, puisqu'il s'agit d'un couple marié ou pacsé.
Le couple devra donc un impôt de 2 165,48 € × 2, soit 4 330,96 €.
Le taux marginal d'imposition (TMI) de ce couple est de 30 %, car son quotient familial le situe dans cette tranche. Mais tous ses revenus ne sont pas imposés à 30 %.
-
Un couple marié ou pacsé sans enfant (foyer de 2 parts) ayant perçu un revenu net imposable de 90 000 €.
Son quotient familial est de 90 000 € : 2 = 45 000 €.
Pour le calcul de son impôt :
- Jusqu'à 11 497 € : 0 %
- De 11 498 € à 29 315 € : (29 315 € - 11 497 €) × 11 % = 17 818 € × 11 % = 1 959,98 €
- De 29 316 € à 45 000 € : (45 000 € - 29 315 €) x 30 % = 15 685 € × 30 % = 4 705,50 €.
L'impôt brut de chaque membre du couple est de : 0 € + 1 959,98 € + 4 705,50 € = 6 665,48 €.
Cet impôt doit être multiplié par le nombre de parts du foyer fiscal. Dans cet exemple, il sera multiplié par 2 puisqu'il s'agit d'un couple marié ou pacsé.
Le couple devra donc un impôt de 6 665,48 € × 2, soit 13 330,96 €.
Le taux marginal d'imposition (TMI) de ce couple est de 30 %, car son quotient familial le situe dans cette tranche. Mais tous ses revenus ne sont pas imposés à 30 %.
-
-
-
Un couple marié ou pacsé avec 1 enfant (foyer de 2,5 parts, 1 part pour chaque parent et 1 demi-part pour l'enfant) ayant perçu un revenu net imposable de 60 000 €.
Son quotient familial est de 60 000 € : 2,5 = 24 000 €.
Pour le calcul de son impôt :
- Jusqu'à 11 497 € : 0 %
- De 11 498 € à 24 000 € : (24 000 € - 11 497 €) x 11 % = 12 503 € × 11 % = 1 375,33 €.
Cet impôt doit être multiplié par le nombre de parts du foyer fiscal. Dans cet exemple, il sera multiplié par 2,5 puisqu'il s'agit d'un couple marié ou pacsé avec 1 enfant.
Le couple avec 1 enfant devrait donc un impôt de : 1 375,33 € x 2,5, soit 3 438,33 €.
Le couple a droit à un avantage fiscal maximal de 1 791 € pour son enfant (c'est le plafonnement du quotient familial).
Pour rappel, un couple marié ou pacsé sans enfant ayant perçu un revenu net imposable de 60 000 € devra un impôt de 4 330,96 €.
Ainsi, l'avantage lié à l'enfant est de 892,63 € (4 330,96 € - 3 438,33 €).
Le montant de cet avantage est inférieur à l'avantage maximal de 1 791 €.
Le couple avec 1 enfant devra donc un impôt de 3 438,33 €.
Le taux marginal d'imposition (TMI) de ce couple avec 1 enfant est de 11 %, car son quotient familial le situe dans cette tranche. Mais tous ses revenus ne sont pas imposés à 11 %.
-
Un couple marié ou pacsé avec 1 enfant (foyer de 2,5 parts, 1 part pour chaque parent et 1 demi-part pour l'enfant) ayant perçu un revenu net imposable de 90 000 €.
Son quotient familial est de 90 000 € : 2,5 = 36 000 €.
Pour le calcul de son impôt :
- Jusqu'à 11 497 € : 0 %
- De 11 498 € à 29 315 € : (29 315 € - 11 497 €) × 11 % = 17 818 € × 11 % = 1 959,98 €
- De 29 316 € à 36 000 € : (36 000 € - 29 315 €) x 30 % = 6 685 € × 30 % = 2 005,50 €.
L'impôt brut de chaque membre du couple est de : 0 € + 1 959,98 € + 2 005,50 € = 3 965,48 €.
Cet impôt doit être multiplié par le nombre de parts du foyer fiscal. Dans cet exemple, il sera multiplié par 2,5 puisqu'il s'agit d'un couple marié ou pacsé avec 1 enfant.
Le couple avec 1 enfant devrait donc un impôt de 3 965,48 € × 2,5, soit 9 913,70 €.
Le couple a droit à un avantage fiscal maximal de 1 791 € pour son enfant (c'est le plafonnement du quotient familial).
Pour rappel, un couple marié ou pacsé sans enfant ayant perçu un revenu net imposable de 90 000 € devra un impôt de 13 330,96 €.
Ainsi, l'avantage lié à l'enfant est de 3 417,26 € (13 330,96 € - 9 913,70 €).
Ce montant dépasse l'avantage fiscal maximal auquel le couple a droit pour son enfant de 1 626,26 € (3 417,26 € - 1 791 €).
Le couple avec 1 enfant devra donc un impôt de 11 539,96 € (9 913,70 € + 1 626,26 €).
Le taux marginal d'imposition (TMI) de ce couple avec 1 enfant est de 30 %, car son quotient familial le situe dans cette tranche. Mais tous ses revenus ne sont pas imposés à 30 %.
-
-
-
Un couple marié ou pacsé avec 2 enfants (foyer de 3 parts, 1 part pour chaque parent et 1 demi-part pour chaque enfant) ayant perçu un revenu net imposable de 60 000 €.
Son quotient familial est de 60 000 € : 3 = 20 000 €.
Pour le calcul de son impôt :
- Jusqu'à 11 497 € : 0 %
- De 11 498 € à 20 000 € : (20 000 € - 11 497 €) x 11 % = 8 503 € × 11 % = 935,33 €.
Cet impôt doit être multiplié par le nombre de parts du foyer fiscal. Dans cet exemple, il sera multiplié par 3 puisqu'il s'agit d'un couple marié ou pacsé avec 2 enfants.
Le couple avec 2 enfants devrait donc un impôt de : 935,33 € x 3, soit 2 805,99 €.
Le couple a droit à un avantage fiscal maximal de 3 582 € (1 791 € x 2) pour ses 2 enfants (c'est le plafonnement du quotient familial).
Pour rappel, un couple marié ou pacsé sans enfant ayant perçu un revenu net imposable de 60 000 € devra un impôt de 4 330,96 €.
Ainsi, l'avantage lié aux 2 enfants est de 1 524,97 € (4 330,96 € - 2 805,99 €).
Le montant de cet avantage est inférieur à l'avantage maximal de 3 582 €.
Le couple avec 2 enfants devra donc un impôt de 2 805,99 €.
Le taux marginal d'imposition (TMI) de ce couple avec 2 enfants est de 11 %, car son quotient familial le situe dans cette tranche. Mais tous ses revenus ne sont pas imposés à 11 %.
-
Un couple marié ou pacsé avec 2 enfants (foyer de 3 parts, 1 part pour chaque parent et 1 demi-part pour chaque enfant) ayant perçu un revenu net imposable de 90 000 €.
Son quotient familial est de 90 000 € : 3 = 30 000 €.
Pour le calcul de son impôt :
- Jusqu'à 11 497 € : 0 %
- De 11 498 € à 29 315 € : (29 315 € - 11 497 €) × 11 % = 17 818 € × 11 % = 1 959,98 €
- De 29 316 € à 30 000 € : (30 000 € - 29 315 €) x 30 % = 685 € × 30 % = 205,50 €.
L'impôt brut de chaque membre du couple est de : 0 € + 1 959,98 € + 205,50 € = 2 165,48 €.
Cet impôt doit être multiplié par le nombre de parts du foyer fiscal. Dans cet exemple, il sera multiplié par 3 puisqu'il s'agit d'un couple marié ou pacsé avec 2 enfants.
Le couple avec 2 enfants devrait donc un impôt de 2 165,48 € × 3, soit 6 496,44 €.
Le couple a droit à un avantage fiscal maximal de 3 582 € (1 791 € x 2) pour ses 2 enfants (c'est le plafonnement du quotient familial).
Pour rappel, un couple marié ou pacsé sans enfant ayant perçu un revenu net imposable de 90 000 € devra un impôt de 13 330,96 €.
Ainsi, l'avantage lié aux enfants est de 6 834,52 € ( 13 330,96 € - 6 496,44 €).
Ce montant dépasse l'avantage fiscal maximal auquel le couple a droit pour ses 2 enfants de 3 252,52 € (6 834,52 € - 3 582 €).
Le couple avec 2 enfants devra donc un impôt de 9 748,96 € (6 496,44 € + 3 252,52 €).
Le taux marginal d'imposition (TMI) de ce couple avec 2 enfants est de 30 %, car son quotient familial le situe dans cette tranche. Mais tous ses revenus ne sont pas imposés à 30 %.
-
-
Un parent isolé avec 1 enfant (foyer de 2 parts, 1 part pour le parent, 1 demi-part pour l'enfant en résidence principale et 1 demi-part supplémentaire en tant que parent isolé) ayant perçu un revenu net imposable de 30 000 €.
Son quotient familial est de 30 000 € : 2 = 15 000 €.
- Jusqu'à 11 497 € : 0 %
- De 11 498 € à 15 000 € : (15 000 € - 11 497 €) x 11 % = 3 503 € x 11 % = 385,33 €.
Cet impôt doit être multiplié par le nombre de parts du foyer fiscal. Dans cet exemple, il sera multiplié par 2 puisqu'il s'agit d'un parent isolé avec 1 enfant.
À noter : l'avantage en impôt est réduit de moitié en cas de résidence alternée.
L'impôt brut de la famille est de : 385,33 € x 2, soit 770,66 €.
Le parent isolé avec 1 enfant a droit à un avantage fiscal maximal de 4 224 € pour son enfant (c'est le plafonnement du quotient familial).
Pour rappel, un célibataire sans enfant ayant perçu un revenu net imposable de 30 000 € devra un impôt de 2 165,48 €.
Ainsi, l'avantage lié à l'enfant est de 1 394,82 € (2 165,48 € - 770,66 €).
Le montant de cet avantage est inférieur à l'avantage maximal de 4 224 €.
Le parent isolé avec 1 enfant devra donc un impôt de 770,66 €.
Le taux marginal d'imposition (TMI) de cette famille est de 11 %, car son quotient familial le situe dans cette tranche. Mais tous ses revenus ne sont pas imposés à 11 %.
-
Un parent isolé avec 2 enfants (foyer de 2,5 parts, 1 part pour le parent, 1 demi-part pour chaque enfant en résidence principale et 1 demi-part supplémentaire en tant que parent isolé) ayant perçu un revenu net imposable de 30 000 €.
Son quotient familial est de 30 000 € : 2,5 = 12 000 €.
- Jusqu'à 11 497 € : 0 %
- De 11 498 € à 12 000 € : (12 000 € - 11 497 €) x 11 % = 503 € x 11 % = 55,33 €.
Cet impôt doit être multiplié par le nombre de parts du foyer fiscal. Dans cet exemple, il sera multiplié par 2,5 puisqu'il s'agit d'un parent isolé avec 2 enfants.
À noter : l'avantage en impôt est réduit de moitié en cas de résidence alternée.
L'impôt brut de la famille est de : 55,33 € x 2,5, soit 138,25 €.
Le parent isolé avec 2 enfants a droit à un avantage fiscal maximal de 6 015 € (4 224 € + 1 791 €) pour ses 2 enfants (c'est le plafonnement du quotient familial).
Pour rappel, un célibataire sans enfant ayant perçu un revenu net imposable de 30 000 € devra un impôt de 2 165,48 €.
Ainsi, l'avantage lié à l'enfant est de 2 027,23 € (2 165,48 € - 138,25 €).
Le montant de cet avantage est inférieur à l'avantage maximal de 6 015 €.
Le parent isolé avec 2 enfants devra donc un impôt de 138,25 €.
Le taux marginal d'imposition (TMI) de cette famille est de 11 %, car son quotient familial le situe dans cette tranche. Mais tous ses revenus ne sont pas imposés à 11 %.
Impôt sur le revenu
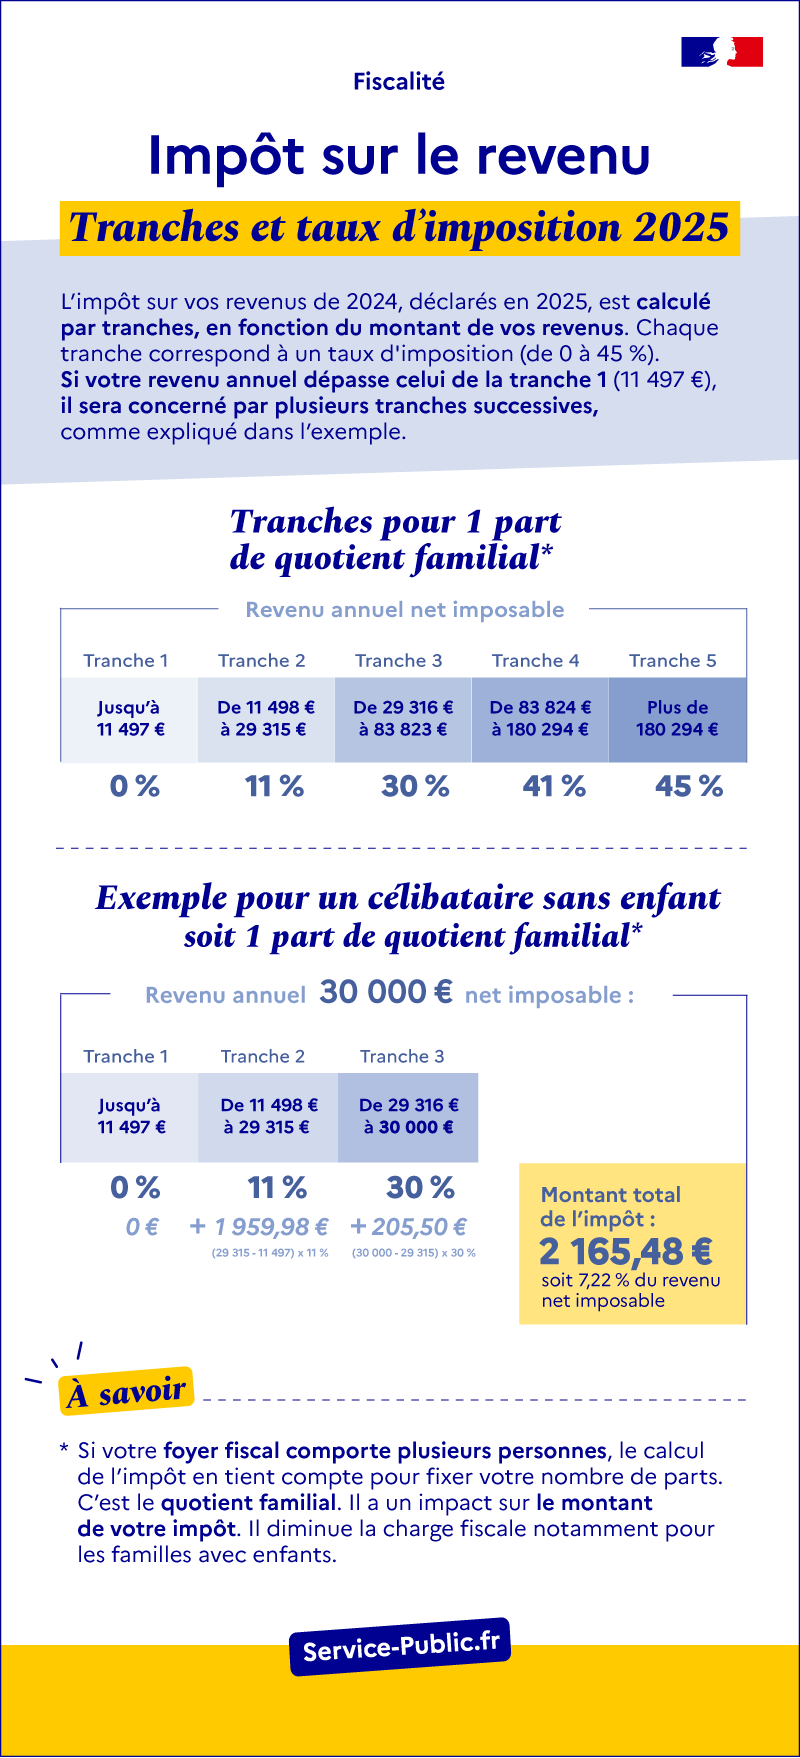
Tranches et taux d'imposition 2025
Votre impôt est calculé par tranches, en fonction du montant de votre revenu. Chaque tranche correspond à un taux d'imposition (de 0 à 45 %). Si votre revenu annuel dépasse celui de la tranche 1 (11 497 €), il sera concerné par plusieurs tranches successives, comme expliqué dans l'exemple.
Tranches pour 1 part de quotient familial :
- Jusqu'à 11 497 € (tranche 1) : taux d'imposition de 0 %
- De 11 498 € à 29 315 € (tranche 2) : taux d'imposition de 11 %
- De 29 316 € à 83 823 € (tranche 3) : taux d'imposition de 30 %
- De 83 824 € à 180 294 € (tranche 4) : taux d'imposition de 41 %
- Plus de 180 294 € (tranche 5) : taux d'imposition de 45 %
Exemple de calcul pour 1 part de quotient familial :
Un célibataire (1 part) dont le revenu annuel net imposable est de 30 000 €, le calcul de son impôt est le suivant :
- Jusqu'à 11 497 € (tranche 1) : 0 €
- De 11 498 € à 29 315 € (tranche 2) : 1 959,98 €, soit (29 315 – 11497) x 11 %
- De 29 316 € à 30 000 € (tranche 3) : 205,50 €, soit (30 000 – 29 315) x 30 %
Montant total de l'impôt : 2 165,48 €, soit 7,22 % de son revenu net imposable.
À savoir : si votre foyer fiscal comporte plusieurs personnes, le calcul de l'impôt en tient compte pour fixer votre nombre de parts. C’est le quotient familial. Ce mécanisme a un impact sur le montant de votre impôt. Il diminue notamment la charge fiscale pour les familles avec enfants.
Attention :
Le barème n'est qu'un élément du calcul de l'impôt sur le revenu. Vous pouvez faire une estimation de votre impôt à payer grâce au simulateur des services fiscaux.
Simulateur
Simulateur de calcul pour 2025 : impôt sur les revenus de 2024
Et aussi
-
Impôt sur le revenu - Calcul de l'impôt
Argent - Impôts - Consommation
Pour en savoir plus
-
Ministère chargé des finances
-
Brochure pratique 2024 - Déclaration des revenus de 2023
Ministère chargé des finances